Si tienes 40 años o más y buscas vivienda en Cataluña, la Generalitat ha anunciado una fórmula para comprarla de forma conjunta. Antes de valorarla, conviene saber cuánto pagarías, qué parte sería tuya y qué condiciones siguen pendientes.
¿Cómo funciona la compra conjunta?
La Generalitat y la persona compradora pagarían partes del precio y compartirían la propiedad. No sería una subvención para comprar una vivienda sin restricciones: el acuerdo tendría un plazo de disfrute y reglas sobre la venta, la herencia y la titularidad.
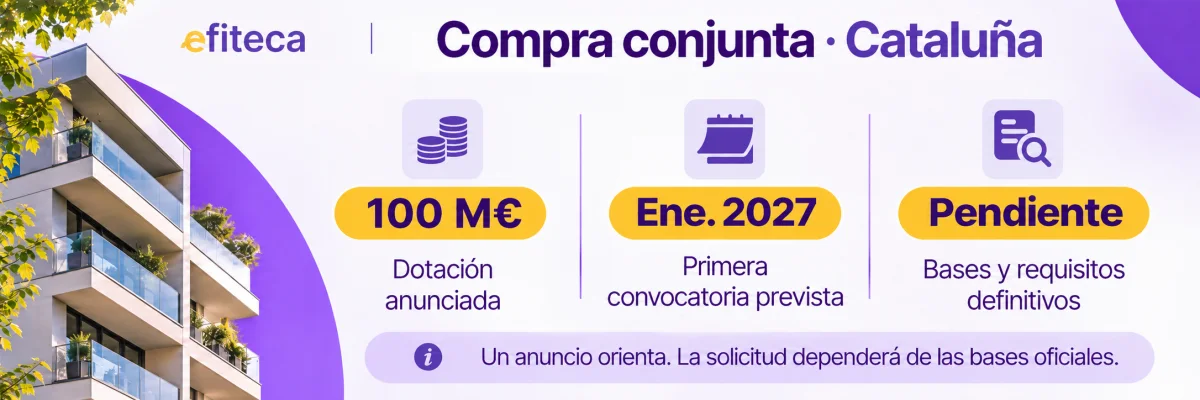
La medida, anunciada el 30 de septiembre de 2026 con una dotación inicial de 100 millones de euros, se dirige principalmente a personas a partir de los 40 años con ingresos estables que no consiguen suficiente financiación hipotecaria. Los criterios de acceso definitivos dependerán de las bases de la convocatoria.
¿Cuánto pagaría según mi edad?
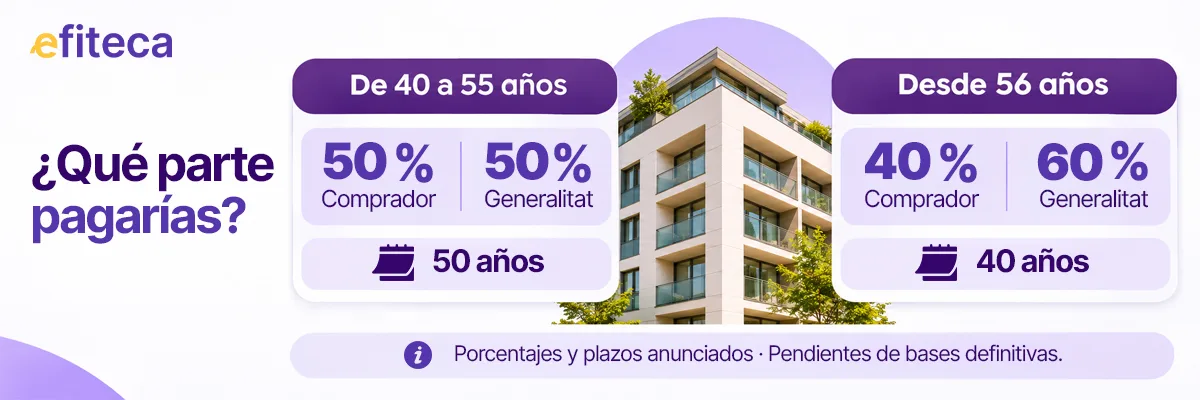
- De 40 a 55 años: la persona asumiría el 50 % del precio y podría disponer de la vivienda durante 50 años. La Generalitat aportaría el otro 50 %.
- Desde los 56 años: la persona asumiría el 40 % del precio durante 40 años. La Generalitat aportaría el 60 % restante.
En una vivienda de 200.000 euros, como ejemplo ilustrativo, una persona de 45 años asumiría 100.000 euros y otra de 60 años, 80.000 euros. Son importes del precio de compra, sin impuestos, gastos ni financiación bancaria. La elegibilidad de la vivienda y la capacidad económica necesaria dependerán de las bases definitivas.
¿Podría vender, heredar o comprar la parte pública?
La vivienda seguiría siendo de propiedad compartida mientras la Generalitat mantuviera su participación. Según lo anunciado:
- Venta o herencia: se podría transmitir la participación por el tiempo de disfrute que quedase. En una venta, la Generalitat tendría preferencia para recomprar.
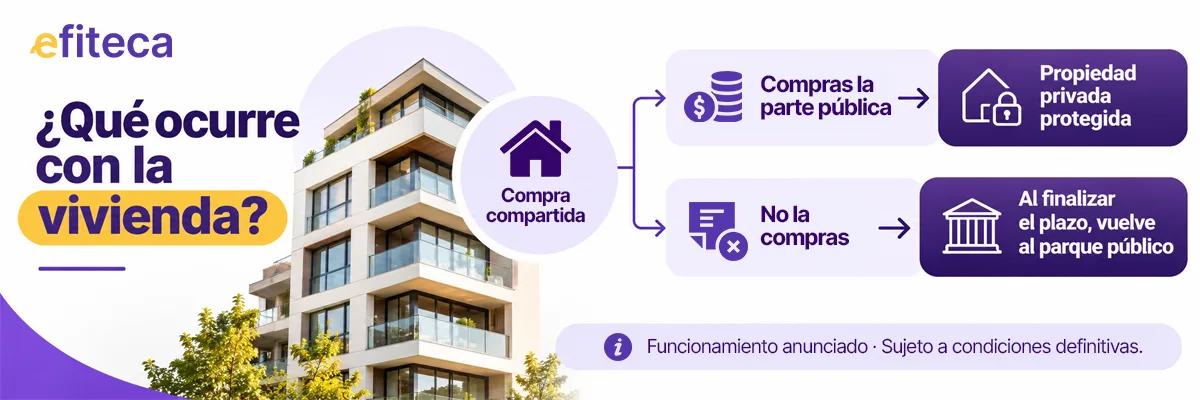
- Compra de la parte pública: la persona podría adquirirla en cualquier momento. La vivienda pasaría a ser de titularidad privada, pero mantendría de forma permanente su régimen de vivienda protegida.
- Fin del plazo: si no se hubiera comprado la parte pública tras 50 o 40 años, la vivienda volvería al parque público.
Antes de decidir, habría que revisar en las bases los derechos concretos, los límites de transmisión y las condiciones de la operación.
¿Cuándo se abriría la convocatoria?
El Govern prevé abrir la primera convocatoria en enero de 2027, con una dotación inicial de 100 millones de euros. La solicitud todavía no está abierta y esa fecha es una previsión, no un plazo confirmado.
Aún faltan las bases, el procedimiento de solicitud y los criterios para determinar quiénes y qué viviendas podrán participar. Conviene consultar las publicaciones oficiales antes de comprometer una compra contando con la aportación pública.
¿Qué requisitos faltan por confirmar?
Ya se ha anunciado: dos tramos de edad con porcentajes y plazos distintos; propiedad compartida; posibilidad de transmitir la participación durante el periodo restante; preferencia de recompra para la Generalitat y opción de adquirir su parte manteniendo la protección de la vivienda.
Deben concretarse en las bases: los criterios económicos, las viviendas admitidas, la documentación, el procedimiento de solicitud, las reglas contractuales y cómo se seleccionará a las personas solicitantes si los recursos no alcanzan para todas.
La dotación anunciada y la edad no garantizan la aprobación de una solicitud. Tampoco conviene firmar una compra dando por concedida una aportación pública que aún no se ha asignado.
¿Qué debo revisar antes de pedir una hipoteca?
Mientras se publican las bases, puedes preparar tu situación financiera sin dar por hecho que cumplirás los requisitos de la compra conjunta:
- El ahorro disponible para el precio, los impuestos y los gastos de compra.
- La cuota que podrías pagar sin comprometer tu economía y las deudas que ya tienes.
- El precio de la vivienda y el importe que necesitarías financiar.
Son comprobaciones generales, no requisitos oficiales de la medida. Para profundizar, consulta los requisitos para conseguir una hipoteca en España en 2026. Si ya has encontrado vivienda, revisa arras, tasación y firma.
¿Cómo puede ayudarme Efiteca?
En Efiteca somos intermediarios de crédito inmobiliario. Estudiamos las características de cada operación y exploramos alternativas hipotecarias según el perfil del comprador. No gestionamos la aprobación de la convocatoria pública ni sustituimos el estudio de las entidades financieras.
Si estás valorando comprar vivienda en Cataluña, podemos ayudarte a conocer las opciones de financiación que podrían encajar con tu situación, con independencia de que la compra conjunta termine siendo aplicable a tu caso.
Descubre tus opciones hipotecarias con Efiteca
Para entender mejor el contexto de precios, euríbor y financiación en España, también puedes leer qué está pasando con las hipotecas en el segundo semestre de 2026.
PREGUNTAS FRECUENTES
¿Qué más conviene saber sobre la compra conjunta?
Lo anunciado y lo que aún debe confirmarse en las bases oficiales.
01
¿Puedo vender o heredar una vivienda comprada conjuntamente con la Generalitat?
La propuesta anunciada lo contempla por el tiempo de disfrute que quede, con condiciones. Si se vende, la Generalitat tendría preferencia para recomprar. Los detalles aplicables deberán revisarse en las bases de la convocatoria.
02
¿Cuándo se abriría la compra conjunta de viviendas en Cataluña?
La primera convocatoria está prevista para enero de 2027, según el calendario anunciado en octubre de 2026. Hasta que se publiquen las bases y se abra oficialmente, no debe darse por disponible la solicitud.
03
¿Qué requisitos y documentos faltan por conocer para la compra conjunta?
Aunque se conocen los tramos de edad, porcentajes y plazos anunciados, faltan por confirmar las bases completas: criterios económicos detallados, características de las viviendas admitidas, procedimiento, documentación exigida y condiciones contractuales específicas. No conviene tratar estos elementos como requisitos definitivos antes de su publicación oficial.
04
¿Tener la edad anunciada garantiza acceder a la compra conjunta?
No. Los tramos de edad forman parte de las condiciones comunicadas, pero falta comprobar los requisitos completos cuando se publiquen las bases. Además, acogerse a una medida pública y obtener financiación bancaria son procesos diferentes, cada uno con sus propias condiciones.
05
¿La Generalitat pagaría el 50 % o el 60 % de cualquier vivienda?
Esos porcentajes son parte de una propuesta anunciada, pero no significan que cualquier inmueble o comprador vaya a estar incluido. Las viviendas admitidas y los criterios de acceso deberán concretarse en las bases oficiales.