Respuesta rápida
Encontrar la vivienda no significa que la hipoteca esté resuelta. Antes de entregar una señal, confirma que el precio, tu ahorro, el plazo y la financiación posible encajan. Después vendrán la documentación, la tasación, el estudio del banco, la comparación de ofertas, la FEIN y la firma.
Después de semanas —a veces meses— de búsqueda, encontrar una vivienda que encaja puede hacer que todo parezca urgente. El vendedor espera respuesta, hay otras personas interesadas y aparece la idea de que hay que firmar unas arras cuanto antes para no perder la oportunidad.
Es precisamente en este punto cuando conviene bajar el ritmo. La compra y la hipoteca forman una sola operación: el precio pactado, el ahorro disponible, la tasación y el préstamo que el banco esté dispuesto a conceder deben funcionar juntos. Esta guía ordena los pasos habituales en España desde que encuentras vivienda hasta la firma. No sustituye la revisión jurídica de un contrato concreto.
1. Antes de las arras: confirma que la operación tiene sentido
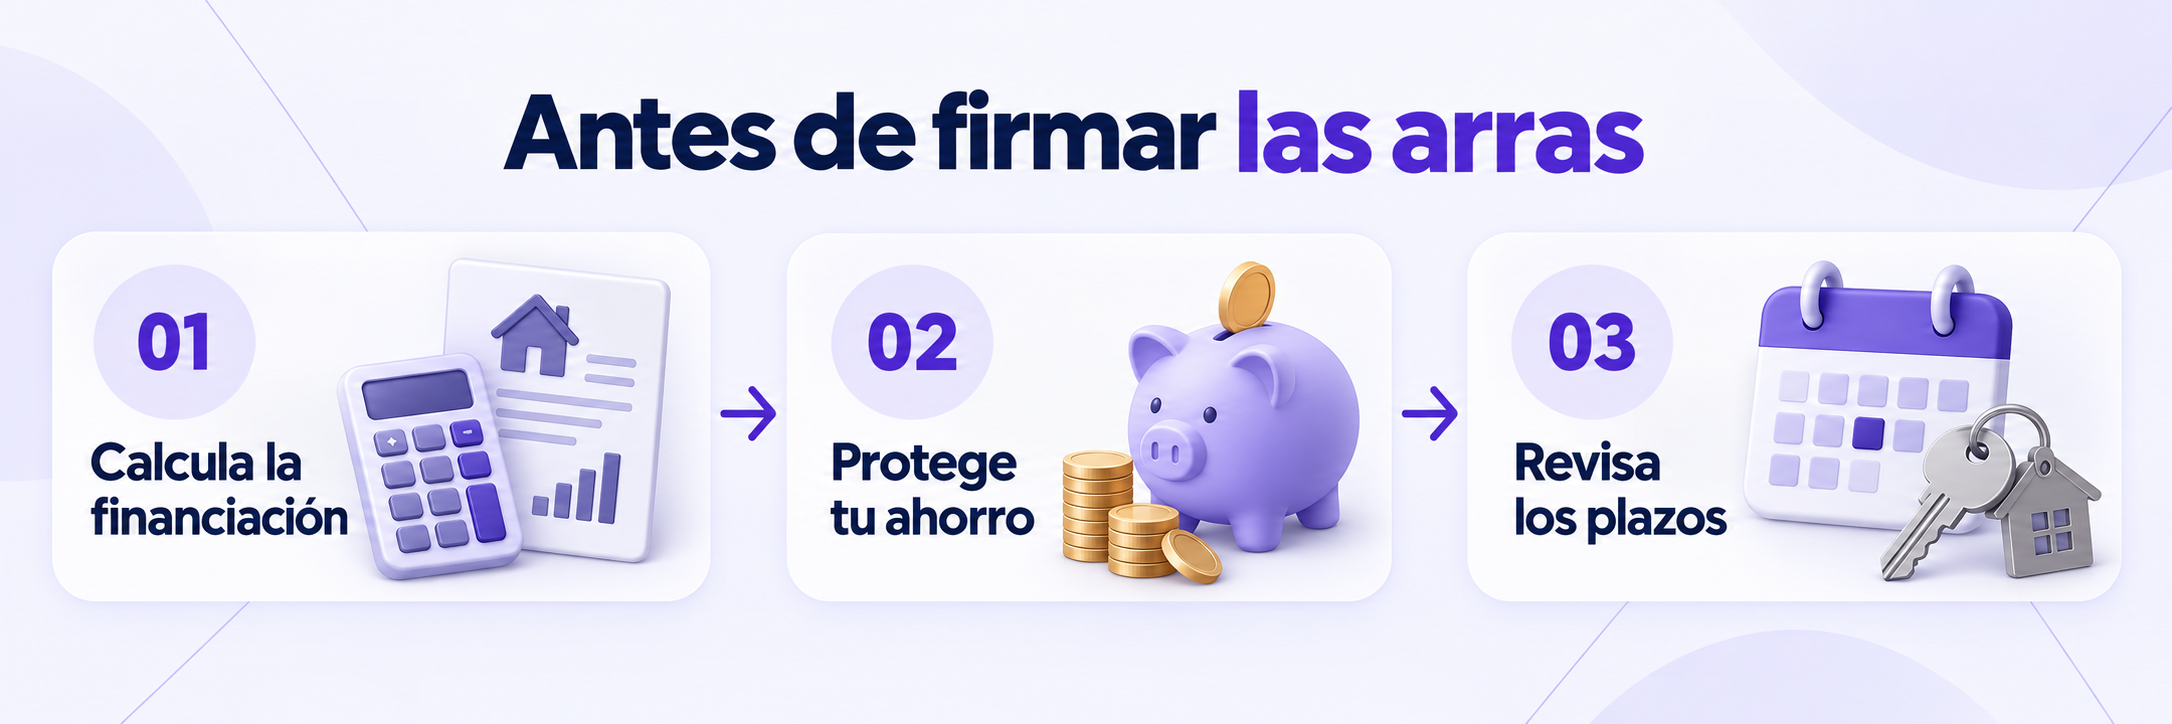
El primer control no es documental: es financiero. Calcula cuánto necesitas pedir, cuánto dinero propio vas a aportar y qué margen conservarás tras la compra. No basta con que la cuota estimada parezca asumible; también hay que considerar impuestos, gastos de compraventa y un colchón para imprevistos.
Si aún no lo has hecho, revisa cuánto ahorro necesitas para comprar vivienda en España. Esa cifra debe incluir la parte que no financiará el banco y los costes vinculados a la compraventa, que no son iguales a los gastos de formalizar la hipoteca.
También conviene contrastar el precio con tu capacidad de financiación. Una primera estimación en nuestro simulador de hipoteca puede ayudarte a visualizar cuota, plazo e importe; después, la entidad analizará tus ingresos, deudas, ahorro e historial financiero. Explicamos esos factores en la guía de requisitos para conseguir una hipoteca en España.
Qué comprobar antes de comprometerte
- El importe de hipoteca que realmente necesitas, no solo el precio de la vivienda.
- El ahorro que queda después de entrada, impuestos y gastos.
- El plazo que necesitarás entre arras y escritura.
- La documentación que ya puedes reunir para que el estudio no se retrase.
- La situación registral y documental de la vivienda, que debe revisarse con los profesionales que intervengan en la compraventa.
2. Arras: no son solo una reserva de la vivienda
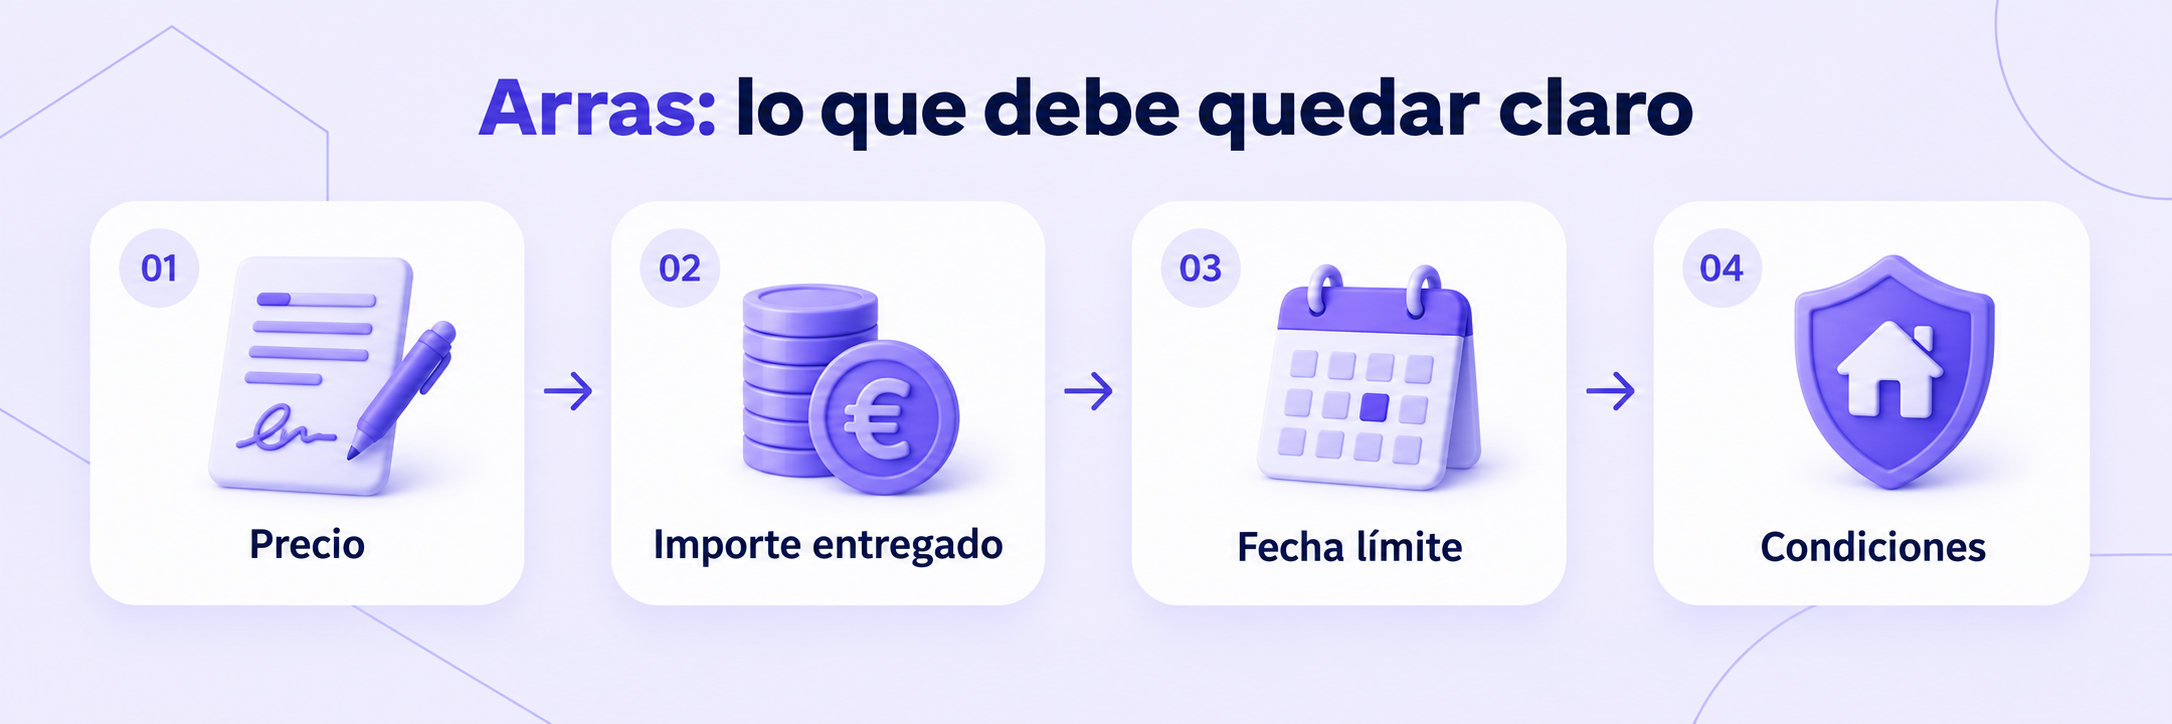
El contrato de arras define parte de las reglas del camino hasta la escritura: precio, cantidad entregada, fecha límite y consecuencias si alguna parte no cumple. Por eso no conviene firmarlo como un trámite estándar ni asumir que todos los contratos protegen igual al comprador.
Si dependes de financiación hipotecaria, el punto crítico es que el calendario y las condiciones del acuerdo sean compatibles con el proceso bancario. Una tasación baja, una documentación incompleta o una decisión de riesgo diferente a la esperada pueden afectar al importe concedido.
Antes de firmar, pide revisión jurídica independiente del texto y, cuando corresponda, valora una condición de financiación adaptada a tu operación. Debe ser clara sobre el importe, el plazo y las consecuencias de no obtener la financiación prevista. No copies una cláusula genérica: el contrato y la situación de cada compra requieren una revisión específica.
3. Prepara la documentación sin esperar a que el banco la pida por partes
Tras encontrar la vivienda, el expediente hipotecario debe avanzar rápido, pero eso no significa enviar documentos desordenados. Preparar la información desde el inicio evita idas y vueltas y permite que cada entidad estudie el mismo caso.
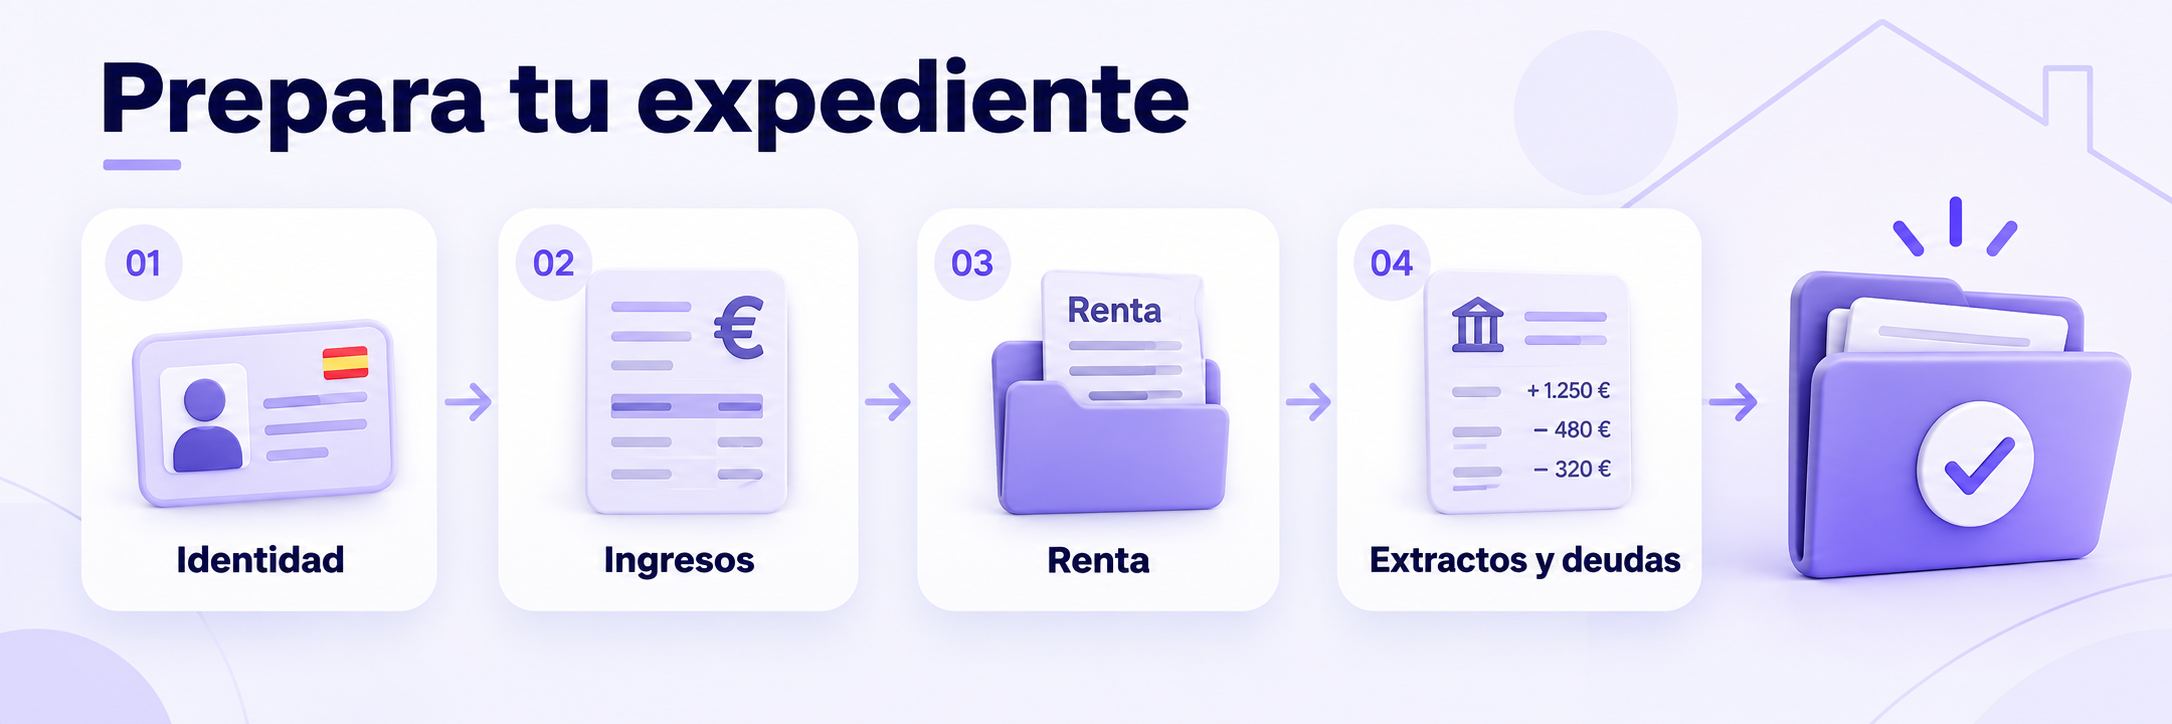
Según el perfil, suelen solicitarse documentos de identidad, justificantes de ingresos, declaración de la renta, vida laboral, extractos bancarios, información de deudas y datos de la vivienda. Los autónomos, personas con ingresos variables o compradores no residentes pueden necesitar documentación adicional.
El Banco de España explica que el estudio de solvencia considera ingresos presentes y previsibles, activos, gastos y compromisos, y que no puede basarse principalmente en el valor de la vivienda. Consulta qué mira un banco antes de conceder una hipoteca para preparar tu expediente con antelación.
4. Tasación: qué valida y por qué puede cambiar los números
La tasación estima el valor de la vivienda que servirá como garantía. Es necesaria antes de formalizar el préstamo y debe realizarla una sociedad o profesional habilitado e independiente del prestamista o intermediario, en los supuestos regulados por la Ley 5/2019.
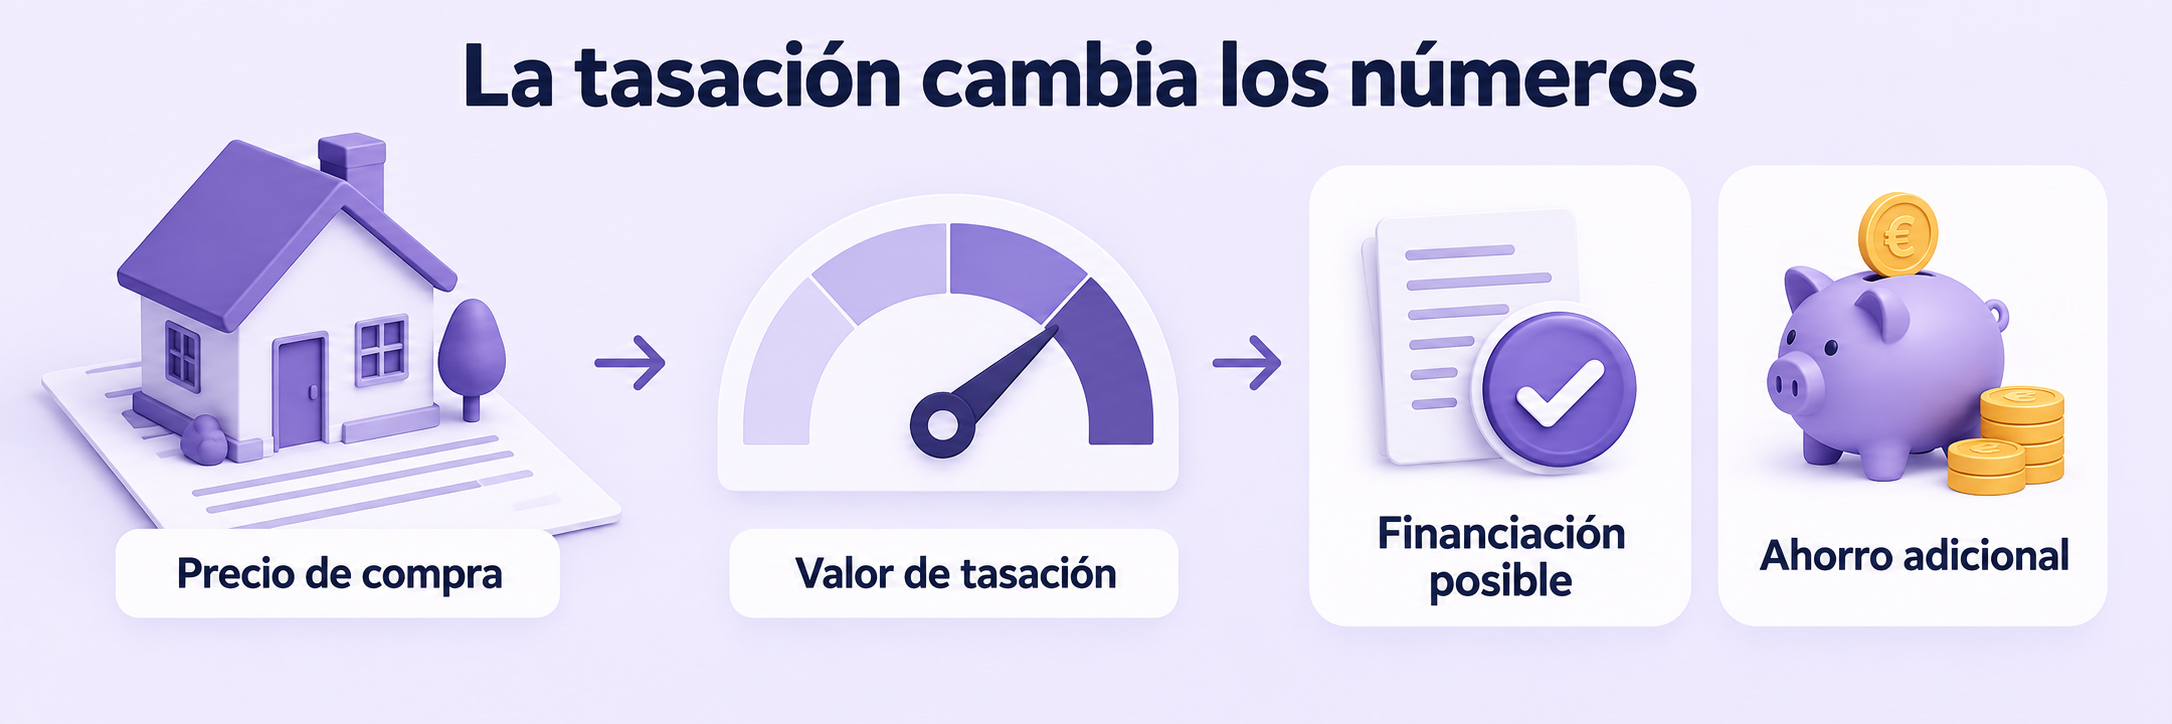
Su resultado importa porque la financiación suele relacionarse con el valor de tasación. Si este es inferior al precio acordado, quizá necesites aportar más ahorro, negociar el precio o replantear la operación. No significa por sí sola que el banco vaya a denegar el préstamo: la aprobación depende también de la solvencia.
El Banco de España aclara que la tasación no implica automáticamente la aprobación de la hipoteca. También señala que, si aportas una tasación válida de una entidad homologada, los bancos deben aceptarla, aunque puedan realizar comprobaciones.
En los préstamos sujetos a la Ley 5/2019, el cliente asume la tasación; la entidad asume notaría, registro, impuestos y gestoría correspondientes a la formalización de la hipoteca. Los impuestos, notaría y registro de la compraventa son una cuestión distinta que debes incorporar a tu presupuesto.
5. Estudio de viabilidad y comparación de ofertas
Con el expediente y la información de la vivienda, la entidad evalúa si puede conceder el préstamo y en qué condiciones. Es el momento de comparar más que el tipo de interés anunciado: cuota, TAE, plazo, comisiones, productos vinculados, costes de seguros y flexibilidad ante amortización son variables que cambian el coste real.
No asumas que el banco donde tienes la nómina ofrece necesariamente el mejor encaje. La guía sobre cómo elegir banco para tu hipoteca explica qué comparar entre entidades y por qué una oferta aparentemente más barata puede dejar de serlo al sumar vinculaciones.
Mantén también el calendario de arras visible durante todo el proceso. Si surge una incidencia, es mejor detectarla pronto y revisar alternativas con tiempo que esperar a los últimos días antes de la fecha pactada.
6. FEIN, FiAE y notaría: la fase previa a la firma
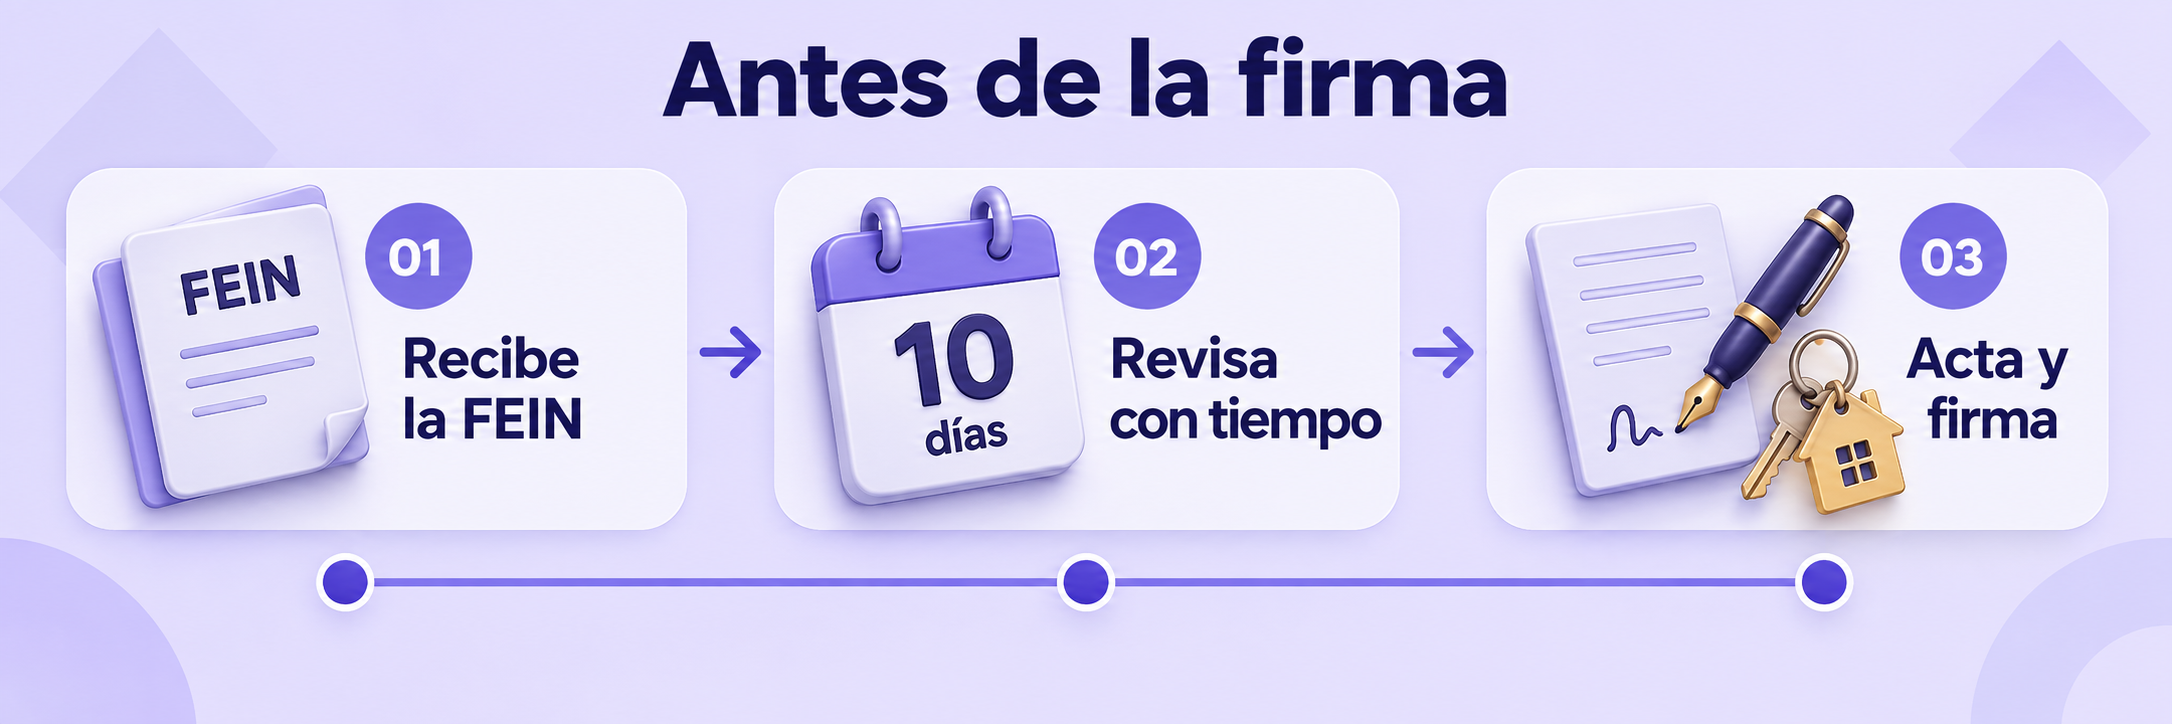
Cuando la operación es viable, la entidad debe entregarte la documentación precontractual personalizada. La pieza central es la FEIN (Ficha Europea de Información Normalizada), que recoge la oferta vinculante: importe, plazo, tipo de interés, cuota, TAE, comisiones, vinculaciones y otras condiciones relevantes.
La Ley 5/2019 establece, para los préstamos incluidos en su ámbito, una antelación mínima de diez días naturales antes de que quedes vinculado por el contrato. Junto con la FEIN pueden entregarse otros documentos, como la FiAE (Ficha de Advertencias Estandarizadas), el proyecto de contrato y la información sobre gastos.
Estos días no son un trámite para correr hacia la firma. Úsalos para comparar la oferta con las alternativas disponibles y verificar que coincide con lo que entendiste: tipo fijo, variable o mixto; plazo; cuota inicial; seguros; bonificaciones; comisiones y coste total. Si te ayuda, revisa también cómo elegir la mejor hipoteca.
El notario que elijas realizará el acta previa de transparencia y te explicará gratuitamente la documentación y tus dudas antes de formalizar el préstamo. Si una condición no está clara, pregunta antes de firmar.
7. La firma: compraventa e hipoteca deben encajar
El día de la firma se formalizan la compra y el préstamo conforme a la operación acordada. Antes de acudir, confirma con la notaría, el vendedor y la entidad los importes, la forma de pago, la documentación requerida y cualquier carga o gestión pendiente.
Revisa que el precio de compraventa, el importe de préstamo, tu aportación y la provisión de fondos coinciden con los documentos que has recibido. No es el momento de aceptar cambios no entendidos por la presión de cerrar: pide explicación y, si es necesario, tiempo para revisarlos.
Checklist: de vivienda encontrada a firma
- Calcula el dinero propio necesario y el margen que conservarás.
- Revisa la viabilidad de la cuota y del importe de financiación.
- Lee y revisa el contrato de arras antes de firmarlo.
- Reúne la documentación financiera y la información de la vivienda.
- Coordina la tasación y entiende cómo afecta al importe financiable.
- Compara las ofertas con el mismo criterio: TAE, cuota, plazo, vinculaciones y comisiones.
- Lee la FEIN y la documentación precontractual con la antelación legal aplicable.
- Acude a la notaría con las dudas resueltas y los importes confirmados.
Encontrar vivienda es un gran avance. La siguiente decisión es conseguir que la compra y la financiación lleguen a firma con condiciones que entiendas y puedas sostener. Si quieres ordenar los números antes de comprometerte, empieza por calcular un escenario hipotecario y reunir los datos de tu operación.