El euríbor ha vuelto a subir, los precios de la vivienda continúan creciendo y las condiciones de financiación están cambiando. Pero ¿significa esto que es mejor esperar para comprar una casa? No necesariamente. El mercado hipotecario sigue ofreciendo oportunidades y, dependiendo de tu perfil, este puede ser un buen momento para dar el paso.
Si estás pensando en comprar vivienda en España, probablemente hayas seguido alguna de estas noticias durante los últimos meses.
Los tipos de interés, el precio de las viviendas y las decisiones del Banco Central Europeo se han convertido en temas habituales en los medios de comunicación.
Y, entre tantos titulares, es normal preguntarse: ¿cómo está realmente el mercado hipotecario y qué significa para quienes queremos comprar una vivienda?
Para responder, repasamos los principales datos del segundo semestre de 2026 y lo que pueden significar para tus opciones de financiación.
¿Qué está pasando con las hipotecas en España?
A pesar de los cambios económicos, las operaciones hipotecarias continúan formalizándose.
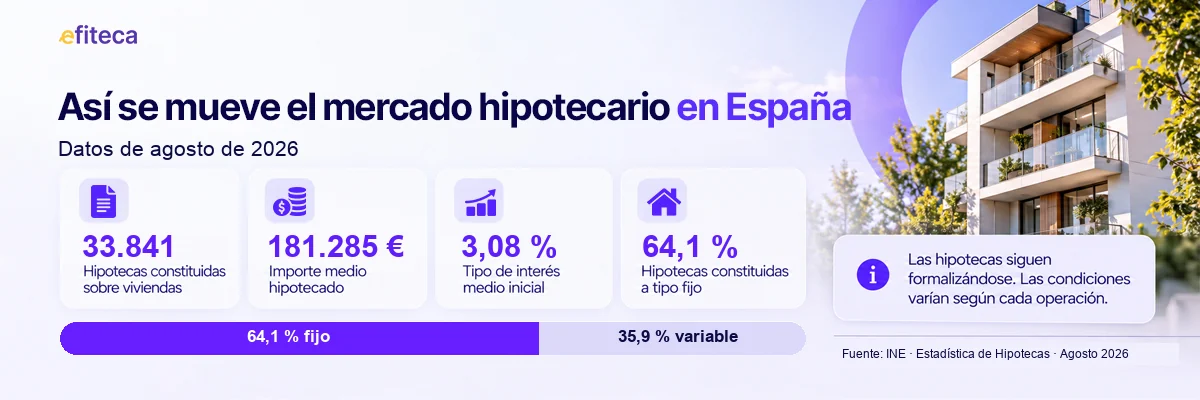
Según los últimos datos publicados por el Instituto Nacional de Estadística (INE), correspondientes a agosto de 2026:
- Se constituyeron 33.841 hipotecas sobre viviendas en España, un 2,3 % más que en agosto de 2025.
- El importe medio de las hipotecas alcanzó los 181.285 euros, un 7,7 % más que un año antes.
- El tipo de interés medio de las nuevas hipotecas se situó en el 3,08 %.
- El 64,1 % de las hipotecas se constituyeron a tipo fijo, frente al 35,9 % a tipo variable.
Estas cifras muestran un mercado que sigue registrando operaciones y en el que muchas personas optan por la estabilidad de las hipotecas a tipo fijo.
Aunque el número de operaciones de agosto es inferior al del mes anterior, en comparación con agosto de 2025 creció un 2,3 %. Estos datos también reflejan que la financiación hipotecaria continúa formando parte del proceso de compra de miles de viviendas.
Eso sí, hay algo importante que recordar: los tipos de interés medios que aparecen en las estadísticas no son necesariamente los que conseguirás al solicitar una hipoteca.
Las entidades financieras estudian cada operación en función de factores como los ingresos, la estabilidad laboral, el nivel de endeudamiento, los ahorros y las características de la vivienda. Puedes profundizar en los requisitos para conseguir una hipoteca en España.
Por eso, conocer las condiciones que podrías conseguir según tu perfil es mucho más útil que tomar una decisión únicamente a partir de las cifras generales del mercado.
¿Y qué pasa con el euríbor y los precios de las viviendas?
Dos indicadores han marcado buena parte de las noticias económicas de este segundo semestre: la evolución del euríbor y el precio de la vivienda.
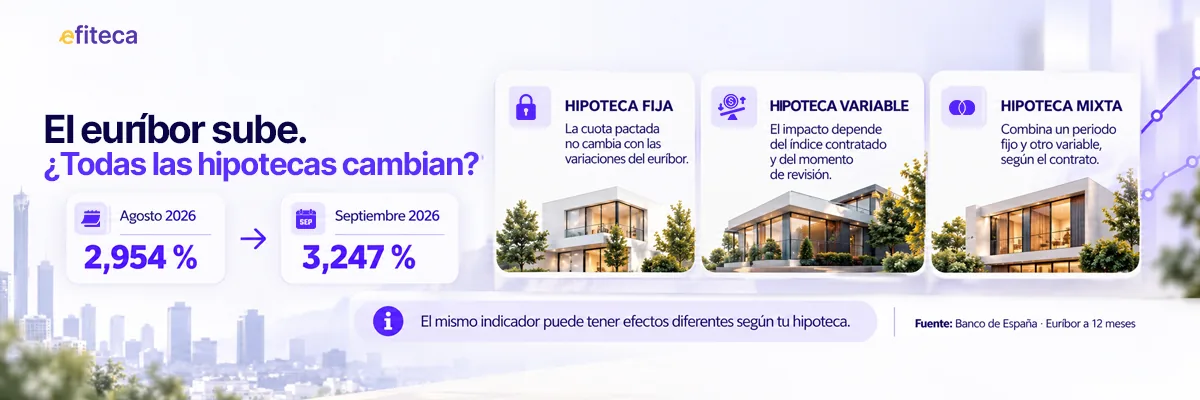
El euríbor ha subido, pero no afecta a todas las hipotecas de la misma manera
El Banco de España situó el euríbor a 12 meses en el 3,247 % en septiembre de 2026, frente al 2,954 % registrado en agosto.
Además, en septiembre, el Banco Central Europeo incrementó sus tipos de interés oficiales en 0,25 puntos porcentuales.
Estas decisiones forman parte del contexto financiero que influye en las condiciones de financiación.
Sin embargo, es importante entender que una subida del euríbor no significa que todas las hipotecas se encarezcan automáticamente.
En las hipotecas variables, su efecto depende de las condiciones del contrato y de cuándo corresponda revisar el tipo de interés.
En las hipotecas fijas, las variaciones del euríbor no modifican el tipo de interés acordado durante el periodo fijo.
Y para quienes todavía están buscando financiación, existen diferentes modalidades hipotecarias que merece la pena comparar, como explicamos al distinguir entre hipoteca fija, variable o mixta.
La clave no está únicamente en saber si los tipos de interés suben o bajan, sino en identificar qué condiciones hipotecarias encajan con tu situación y tus planes a largo plazo.
Los precios de la vivienda continúan creciendo
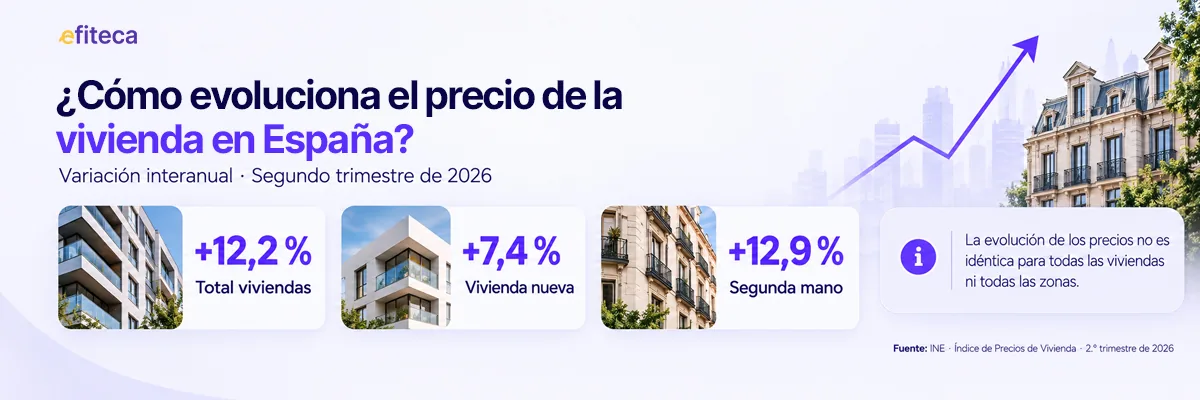
El último Índice de Precios de Vivienda publicado por el INE al preparar este artículo muestra un incremento interanual del 12,2 % en el segundo trimestre de 2026.
La vivienda nueva registró una subida del 7,4 %, mientras que la de segunda mano aumentó un 12,9 %.
Aunque estos datos corresponden al segundo trimestre, permiten entender parte del contexto con el que comenzó la segunda mitad del año.
No significa que todas las viviendas hayan subido en la misma proporción. El comportamiento del mercado depende de la ciudad, la zona, el tipo de inmueble y sus características.
Para quienes están buscando casa, esto plantea una cuestión interesante.
Esperar a que bajen los tipos de interés puede parecer una buena estrategia, pero no garantiza que el precio de la vivienda que queremos comprar también vaya a bajar.
Y lo contrario también es cierto: que los precios estén aumentando no significa que debamos apresurarnos a comprar.
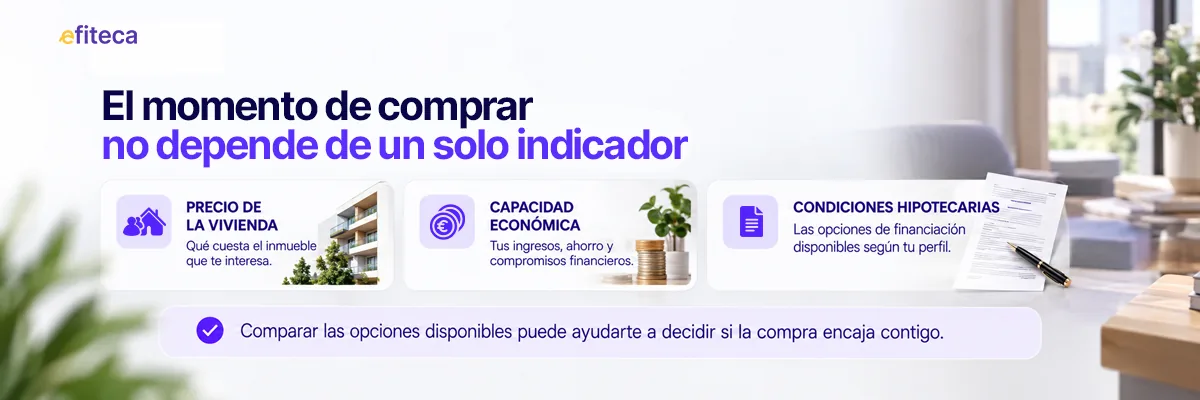
Lo importante es valorar conjuntamente el precio de la vivienda, los ahorros disponibles y las condiciones de financiación que podemos conseguir hoy.
Entonces, ¿sigue siendo un buen momento para comprar vivienda?
La respuesta depende más de tu situación económica y personal que de una fecha concreta en el calendario.
Durante este segundo semestre de 2026, el mercado sigue ofreciendo distintas alternativas hipotecarias: a tipo fijo, variable y mixto, cada una con características diferentes.
Por ejemplo, si buscas conocer de antemano cuánto pagarás cada mes, una hipoteca fija puede proporcionarte esa estabilidad durante toda la vida del préstamo.
En cambio, si estás valorando otras modalidades, será importante comprender cómo pueden cambiar las cuotas, qué condiciones se aplican y qué riesgos estás asumiendo.
Más allá del tipo de interés, también conviene comparar los plazos, las comisiones, los productos vinculados y el coste total de cada alternativa. Puedes consultar cómo elegir banco para tu hipoteca y qué revisar al buscar la mejor hipoteca en 2026.
Y aquí encontramos una oportunidad importante para quienes quieren comprar vivienda: no todas las entidades ofrecen las mismas condiciones ni todos los perfiles obtienen las mismas propuestas hipotecarias.
Si tienes ingresos estables, capacidad de ahorro y has encontrado una vivienda que encaja con tus necesidades, puede ser un buen momento para conocer las alternativas de financiación disponibles. Si ya has elegido inmueble, consulta el recorrido de las arras a la firma.
No porque exista una garantía de que los precios o los intereses vayan a subir en el futuro, sino porque puedes estudiar una operación concreta con las condiciones que existen actualmente.
¿Cómo saber si es un buen momento para ti?
Hay una diferencia entre que el mercado permita comprar vivienda y que comprar sea una buena decisión para tu situación particular.
Antes de avanzar, merece la pena responder tres preguntas.
¿La vivienda encaja con tus necesidades actuales y futuras?
Más allá del precio, piensa en la ubicación, el espacio, los desplazamientos y cuánto tiempo te gustaría vivir allí.
¿Podrías asumir la compra sin comprometer tu tranquilidad económica?
No basta con poder pagar la cuota hipotecaria. También debes contar con los impuestos y gastos de compra, los costes de mantener la vivienda y un margen para imprevistos. Revisa cuánto ahorro necesitas para comprar vivienda y utiliza el simulador de hipoteca para un cálculo orientativo.
¿Conoces qué condiciones hipotecarias podrías conseguir?
Tu estabilidad laboral, ingresos, ahorros y compromisos financieros influyen en el estudio que realizan las entidades.
Tener claras estas respuestas permite tomar una decisión mucho más útil que intentar acertar con la próxima subida o bajada del mercado.
Tu momento de comprar no tiene por qué ser el mismo que el de los demás
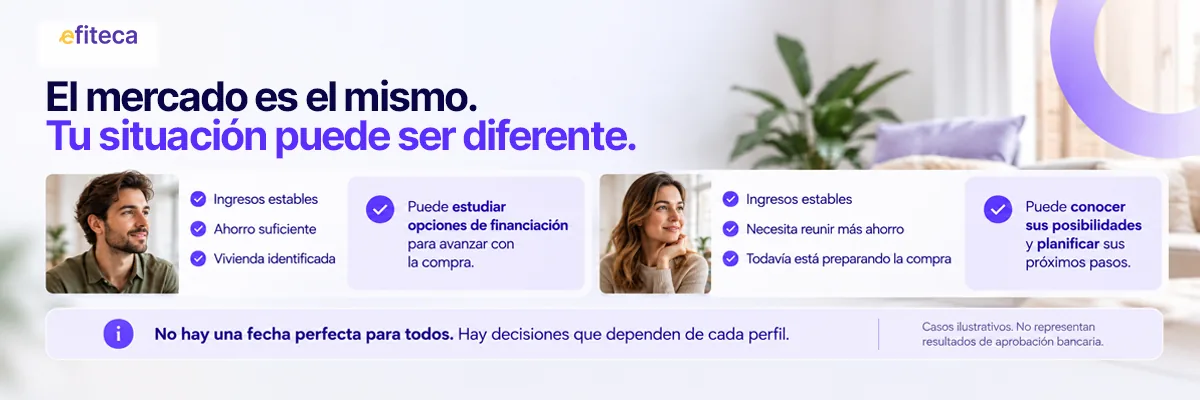
Dos personas pueden estar buscando una vivienda de precio similar y encontrarse en situaciones completamente diferentes.
Una puede tener ingresos estables, ahorros suficientes y pocas deudas. La otra puede necesitar algunos meses para mejorar su capacidad de compra.
Aunque ambas estén mirando el mismo mercado inmobiliario, sus posibilidades hipotecarias no serán necesariamente iguales.
Por eso, no existe una fecha perfecta para todos los compradores.
Si tienes estabilidad, has encontrado la vivienda adecuada y las condiciones hipotecarias encajan con tu presupuesto, puedes tener razones suficientes para avanzar sin esperar a que el mercado cambie.
Y si todavía no estás preparado, conocer lo que necesitas mejorar también es una manera de acercarte a tu futura vivienda.
PREGUNTAS FRECUENTES
Dudas sobre las hipotecas en el segundo semestre de 2026
Datos oficiales y cómo interpretarlos según tu situación.
01 ¿Qué indican los datos hipotecarios de agosto de 2026 en España?
El INE registró 33.841 hipotecas sobre viviendas, un importe medio de 181.285 euros y un interés inicial medio del 3,08 %. El 64,1 % fueron a tipo fijo. Son estadísticas nacionales, no condiciones garantizadas para una solicitud individual.
02 ¿La subida del euríbor afecta a una hipoteca fija?
Si el préstamo está en su periodo a tipo fijo, las variaciones del euríbor no cambian el interés pactado. En las hipotecas variables importa el índice contratado y cuándo corresponda revisar la cuota; en las mixtas depende de la fase del contrato.
03 ¿Que los precios de vivienda suban significa que mi casa vale un 12,2 % más?
No. El 12,2 % es la variación interanual agregada del Índice de Precios de Vivienda del INE en el segundo trimestre de 2026. El valor de una vivienda concreta depende de su ubicación, características y valoración individual.
04 ¿Es mejor esperar a que bajen los tipos para comprar vivienda?
No hay una respuesta válida para todos. Una eventual bajada de tipos no garantiza que disminuya el precio de la vivienda. Conviene valorar el ahorro, los ingresos, los gastos y las ofertas disponibles para una operación concreta.
05 ¿Por qué dos compradores reciben condiciones hipotecarias distintas?
Las entidades estudian ingresos, estabilidad laboral, deudas, ahorros, características del inmueble y otros factores del expediente. Además, cada entidad puede aplicar criterios y condiciones diferentes; la concesión siempre está sujeta a aprobación.
En Efiteca te ayudamos a encontrar opciones hipotecarias para tu perfil
Comprar una vivienda debería ser un proyecto ilusionante, no una decisión condicionada únicamente por los titulares económicos.
En Efiteca somos intermediarios de crédito inmobiliario y ayudamos a personas que quieren comprar una vivienda a estudiar las alternativas de financiación disponibles según su perfil.
Analizamos las características de cada operación, exploramos opciones con distintas entidades y facilitamos el proceso hipotecario para que puedas conocer mejor tus posibilidades antes de tomar una decisión.
Porque no se trata de conseguir cualquier hipoteca, sino de buscar unas condiciones que encajen contigo.
¿Estás pensando en comprar una vivienda?
Quizá el siguiente paso no sea esperar a que cambie el mercado, sino descubrir qué opciones tienes actualmente.
Descubre tus opciones hipotecarias con Efiteca
La concesión de financiación, los importes y las condiciones hipotecarias dependen del estudio de cada operación y están sujetos a aprobación de la entidad financiera correspondiente.